




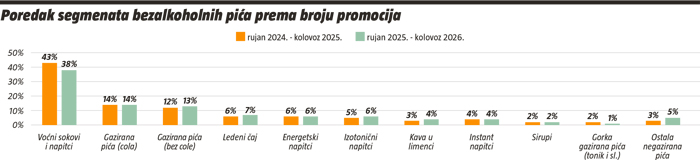
Voćni sokovi i napitci ostaju vodeći segment, ali njihov se udjel smanjuje, dok rast bilježe gazirana pića bez cole, ledeni čajevi i izotonični napitci.
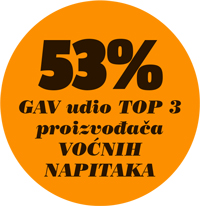
U okviru analize kretanja u skupini kategorija “Bezalkoholna pića” pogledajmo koji su osnovni pokazatelji komunikacije predstavnika ovih kategorija putem kataloga i letaka trgovaca. Parametri analize su broj promocija, kao pokazatelj kvantitete oglašavanja, te bruto oglasna vrijednost (GAV – Gross Advertising Value). Bruto oglasna vrijednost prikazuje vrijednost i intenzitet oglašavanja, a čine je osnovni parametri: pozicija u letku, veličina objave u cm2, format i bruto domet letka. Analiza se odnosi na MAT razdoblje rujan 2025. – kolovoz 2026. vs. rujan 2024. – kolovoz 2025.
POREDAK SEGMENATA
Prema broju promocija, kategoriju bezalkoholnih pića i dalje uvjerljivo predvode voćni sokovi i napitci, koji su u posljednjih 12 mjeseci ostvarili 38% ukupnog udjela. Iako je riječ o i dalje dominantnom segmentu, njegov je udjel smanjen za gotovo pet postotnih bodova u odnosu na prethodno jednogodišnje razdoblje. Na drugom mjestu nalaze se gazirana cola pića s 14% udjela u oba promatrana perioda, a slijede gazirana pića bez cole s 13% udjela, koja su povećala svoju prisutnost za jedan postotni bod.
Sličan, ali nešto drugačiji odnos snaga vidljiv je prema bruto oglasnoj vrijednosti. Voćni sokovi i napitci i dalje su uvjerljivo na prvom mjestu, premda se njihov udjel smanjio s 36% na 31%. Drugo mjesto sada zauzimaju gazirana pića bez cole, koja su povećala udjel s 13% na 14%, dok su cola pića stabilna na oko 12%. Energetski napitci su povećali udjel za jedan postotni poen te su sada na 8%, a potom slijede ledeni čaj i izotonični napitci koji drže po 7%.
VOĆNI SOKOVI I NAPITCI
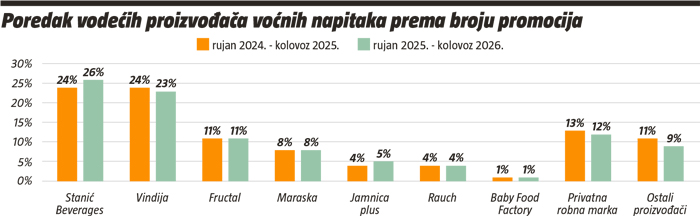
U najvećem segmentu kategorije, voćnim sokovima i napitcima, prema broju promocija vodeću poziciju zauzima Stanić Beverages, koji je svoj udjel povećao s 24% na 26%. Time je blago povećao prednost pred Vindijom, koja je s 24% pala na 23%. S dosta manjim udjelom na trećem mjestu nalazi se Fructal s 11% u oba perioda, a važnu ulogu u kategoriji igraju i Maraska s 8%, Jamnica s 5% i Rauch s 4%. Privatne robne marke i dalje imaju značajnu ulogu u ovom segmentu, ali su svoj udjel prema broju promocija smanjile s 13% na 12%.
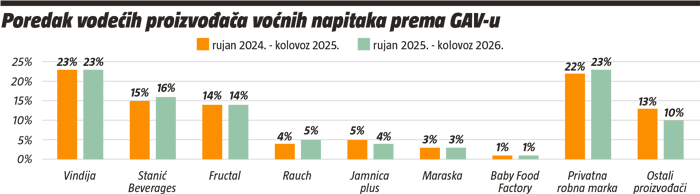
Prema bruto oglasnoj vrijednosti, međutim, vodeću poziciju zadržava Vindija s gotovo nepromijenjenih 23% udjela. Stanić Beverages nalazi se na drugom mjestu sa 16%, uz rast od jednog postotnog boda, dok Fructal zadržava 14% udjela. Privatne robne marke pritom imaju vrlo snažnu poziciju prema GAV-u, s 23% udjela, što je blago povećanje u odnosu na prethodno razdoblje.
GAZIRANA COLA PIĆA
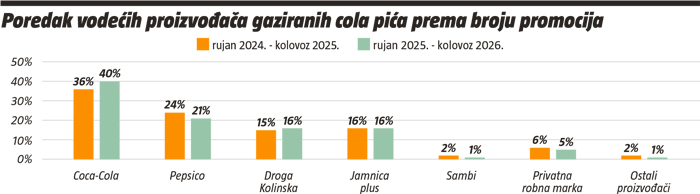
Segment gaziranih cola pića pokazuje znatno veću koncentraciju nego voćni napitci. Prema broju promocija, vodeći proizvođač je Coca-Cola, koja je dodatno povećala svoj udjel s 36% na 40%. Na drugom mjestu nalazi se Pepsico, čiji je udjel smanjen s 24% na 21%, dok je Droga Kolinska povećala svoj udjel s 15% na 16% čime je za nijansu ispred Jamnice koja je također na 16% udjela (u oba perioda). Privatne robne marke ovdje su prisutne s malih 5% udjela.
Prema bruto oglasnoj vrijednosti, Coca-Cola također predvodi kategoriju, ali uz nešto drugačiju dinamiku. Njezin je udjel smanjen s 39% na 37%, dok je Pepsico ostao stabilan na 26%. Najizraženiji rast ostvarila je Droga Kolinska, koja je povećala svoj udjel s 15% na 18%, dok je Jamnica istodobno pala s 12% na 11%. Privatne robne marke i prema ovom parametru drže relativno skromnih 5% udjela.
GAZIRANA PIĆA BEZ COLE
Za razliku od cola segmenta, gazirana pića bez cole obilježava nešto dinamičnija promjena odnosa među vodećim proizvođačima. Coca-Cola je pritom napravila najveći iskorak te je prema broju promocija povećala svoj udjel s 23% na 31%. Na drugom mjestu nalazi se Jamnica, koja je također ojačala svoju poziciju, s 12% na 14%, dok je Pepsico pao s 15% na 13%. Posebno izražen pad zabilježio je Pipi Beverages, čiji je udjel smanjen s 14% na 8%. Vindija i Schweppes International su na 5%, a Hell Energy na 4%.
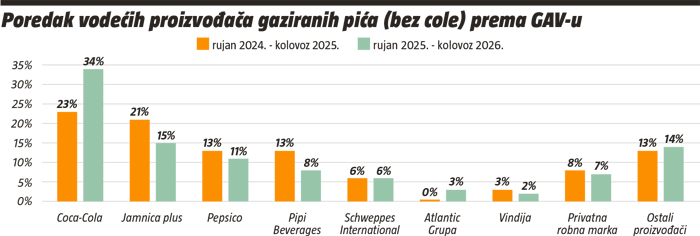
Prema bruto oglasnoj vrijednosti, dominacija Coca-Cole još je izraženija. Njezin udjel povećan je s 23% na 34%, čime se značajno udaljila od konkurencije. Jamnica, koja je prethodno imala 21%, sada zauzima 15%, dok je Pepsico pao s 13% na 11%. Pipi Beverages također bilježi značajan pad, s 13% na 8%.
VRSTE PROMOCIJA
Kada se promatraju vrste promocija prema bruto oglasnoj vrijednosti, u kategoriji bezalkoholnih pića i dalje uvjerljivo dominira Basic promotion, odnosno klasična objava proizvoda s promocijskom cijenom. Ovaj format čini 51% GAV-a, praktički jednako kao i u prethodnom razdoblju. Na drugom mjestu nalazi se X% cheaper, odnosno komunikacija jasno istaknutog postotka sniženja, s 40% udjela. Riječ je o blagom padu u odnosu na prethodnih 41%.
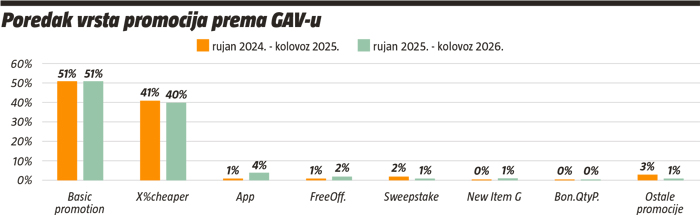
Najveću promjenu bilježe promocije putem mobilnih aplikacija. App je povećao svoj udjel s tek 1% na 4%, što predstavlja vrlo snažan relativni rast i pokazuje sve veću važnost digitalno podržanih promotivnih aktivnosti. Free Offer povećao je udjel s 1% na 2%, dok je New Item G također blago ojačao. Sweepstake, odnosno nagradne igre, smanjile su udjel s 2% na 1%. Posebno je zanimljivo da su ostale vrste promocija pale s oko 3% na svega 1%, što dodatno potvrđuje koncentraciju promotivne komunikacije oko nekoliko dominantnih formata.